Bankiros
Bankiros в мобильном приложении
Наведите камеру телефона на QR‑код
  • Для жизни
  • Для бизнеса
Курсы Московской биржи
Личный кабинет
Главное меню
  • Для жизни
  • Для бизнеса

Программа долгосрочных сбережений СберБанка: в чем подвох, риски и реальные отзывы участников

Быстрый ответ за 30 секунд (Quick Answer):

Главный подвох Программы долгосрочных сбережений (ПДС) в СберБанке заключается в низкой ликвидности средств и потерях за досрочный выход. Ваши деньги блокируются минимум на 15 лет (либо до достижения 55 лет для женщин и 60 лет для мужчин). При досрочном расторжении договора участник теряет право на государственное софинансирование, весь инвестиционный доход или его часть, получает на руки выкупную сумму и обязан вернуть государству полученные налоговые вычеты (от 13%). Кроме того, СберНПФ гарантирует только безубыточность (номинал), но не гарантирует доходность выше инфляции.

Как устроена ПДС в СберНПФ: суть программы простыми словами

С 1 января 2024 года в России вступил в силу Федеральный закон № 299-ФЗ, запустивший государственный инструмент формирования капитала – Программу долгосрочных сбережений. СберБанк через своего лицензированного оператора АО «НПФ СберБанка» стал ключевым игроком, привлекающим миллионы вкладчиков.

Маркетинговые баннеры обещают золотые горы: до 360 000 рублей от государства (по 36 000 рублей ежегодно в течение 10 лет), налоговые вычеты до 52 000-88 000 рублей в год и государственную страховку АСВ на рекордные 2,8 миллиона рублей. Однако финансовый инструмент с государственным участием всегда имеет обратную сторону. Разберем детально юридический договор и внутренние правила фонда, чтобы понять, где кроются реальные риски.

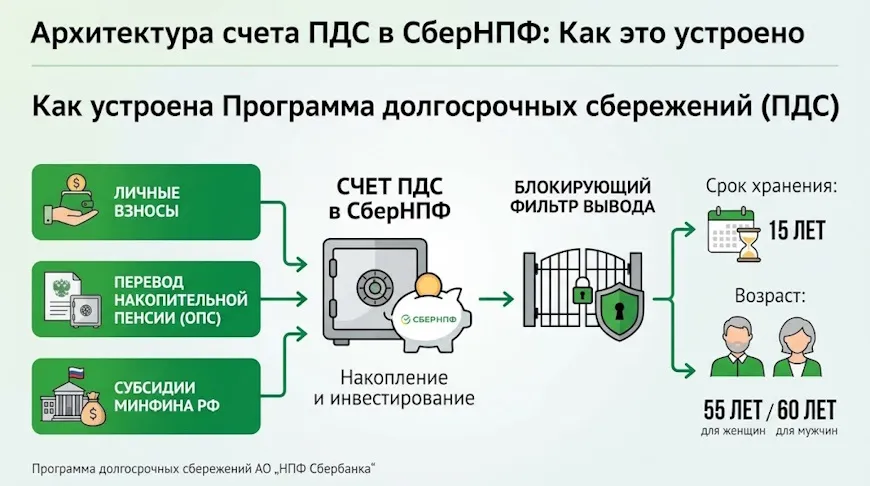
Архитектура счета ПДС в СберНПФ: Как это устроено

В чем главный подвох ПДС СберБанка: 6 скрытых ловушек договора

1. Заморозка капитала на 15 лет

ПДС – это не вклад «Управляй» и не накопительный счет. Чтобы получить выплаты – забрать свои деньги вместе с начисленным государственным бонусом и инвестдоходом без потерь, необходимо соблюсти одно из двух условий: либо продержать договор активным ровно 15 лет с момента подписания, либо достичь ранее действовавшего пенсионного возраста: 55 лет для женщин и 60 лет для мужчин. Если вам сегодня 30 лет, ваши сбережения окажутся заблокированы до 45 лет.

2. Катастрофические потери при досрочном расторжении

Что произойдет, если вам срочно понадобятся деньги? По закону забрать средства можно, но цена этого шага шокирует:

  1. Утрачивается право на государственное софинансирование по всем действующим и будущим соглашениям ПДС;
  2. Инвестиционный доход снижается или аннулируется (в некоторых случаях фонд оставляет всю заработанную прибыль себе);
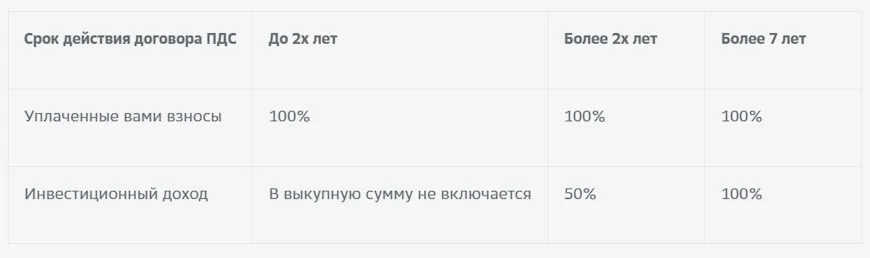
  3. Выплата по таблице выкупных сумм: участник получает лишь 100% от собственных внесенных денег плюс часть инвестдохода на них;
  4. Обязанность вернуть налоговый вычет: ФНС выставит требование на возврат всех полученных вычетов от 13%. Обычно деньги удерживают при перечислении выплаты.

Потери при досрочном расторжении

3. Крайне узкий список «Особых жизненных ситуаций» (ОЖС)

Закон признает особыми жизненными ситуациями, позволяющими забрать деньги без потерь, только два случая: оплата дорогостоящего лечения по перечню Правительства РФ (онкология, трансплантация, сложные операции) или потеря кормильца. Потеря работы, развод, пожар или покупка квартиры не дают права на льготный вывод.

4. Доходность не гарантирована: фонд страхует только номинал

Государство гарантирует сохранение номинала внесенных денег и инвестдохода по ним (до 2,8 млн руб. через АСВ). При этом минимальная доходность СберНПФ не зафиксирована – гарантируется только безубыточность. Фонд инвестирует преимущественно в консервативные ОФЗ. В периоды высокой инфляции реальная покупательная способность накоплений будет снижаться.

Срок расторжения

Внесено лично

Господдержка (максимум – 36 000 ₽ в год)

Инвестдоход на личные взносы (~8%)

Выплата на руки

Итоговый результат

1 год

36 000 ₽

36 000 ₽

2 880 ₽

36 000 ₽ (выкупная 100% взносов без инвестдохода на них)

Потеря 2 880 ₽ инвестдохода на взносы, накопленная господдержка и доход на нее остаются на счете до появления права на выплату

3 года

108 000 ₽

108 000 ₽

18 220 ₽

117 110 ₽ (выкупная 100% взносов+50% инвестдохода на них)

Потеря 9 110 ₽ инвестдохода на взносы+ возврат вычетов, накопленная господдержка и доход на нее остаются на счете до появления права на выплату

5 лет

180 000 ₽

180 000 ₽

48 093 ₽

204 047 ₽ (100% личных взносов+50% инвестдохода на них)

Потеря 24 047 ₽ инвестдохода на взносы+возврат вычетов, накопленная господдержка и доход на нее остаются на счете до появления права на выплату

15 лет (по правилам)

540 000 ₽

360 000 ₽ (макс. 10 лет)

515 674 ₽

1 883 255 ₽ полная сумма

Чистая прибыль 1 343 255 ₽

5. Двойная скрытая комиссия фонда

Из активов фонда ежегодно удерживаются: постоянное вознаграждение фонда (management fee) 0,6% годовых от стоимости чистых активов (с 2027 года – 0,5%) и переменное вознаграждение (success fee) 20% или 25% от полученного инвестдохода.

6. Ловушка перевода накопительной пенсии (ОПС)

Переведя замороженные пенсионные накопления до 2014 года из СФР в ПДС СберНПФ, вы больше никогда не сможете вернуть их обратно в государственную распределительную систему ОПС. Это решение окончательное и необратимое.

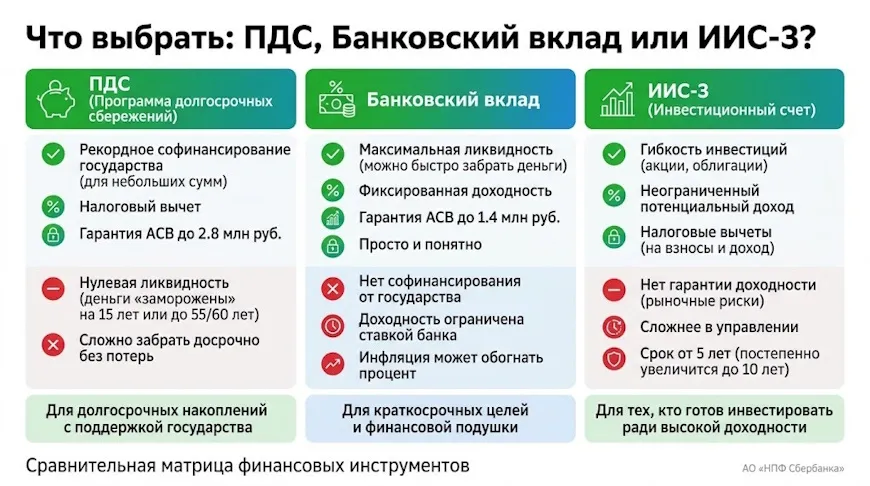
Сравнение ПДС со вкладом и ИИС-3

Сравнение ПДС со вкладом и ИИС-3

Кому ПДС выгодна, а кому категорически противопоказана

ПДС идеально подходит гражданам в возрасте от 45 лет (женщины) и от 50 лет (мужчины), так как до льготного срока выплат не нужно ждать 15 лет, а также людям с белой зарплатой до 80 000 рублей (удвоение взноса за счет максимального коэффициента софинансирования от государства 1:1). Программа категорически противопоказана молодым людям до 35 лет без финансовой подушки безопасности и гражданам с нестабильным доходом.

Программа долгосрочных сбережений СберБанка доступна и пенсионерам, об условиях читайте в отдельном материале.

Часто задаваемые вопросы

Что будет при банкротстве СберБанка?
Активы СберНПФ юридически отделены от банка и застрахованы АСВ на сумму до 2,8 млн рублей.
Можно ли открыть ПДС на ребенка?
Да, в пользу третьих лиц. Но софинансирование начисляется на ИНН участника, а вычет получает тот, кто платит.
Как забрать деньги через 15 лет?
На выбор: единовременно, срочными выплатами от 5 лет или пожизненной прибавкой к пенсии.
Оцените страницу:
Лучшие предложения месяца
  • Займы
Логотип Возьмика
Возьмика – первый заём под 0%!
Первый заём бесплатно
Сумма до 100 000
Срок 7 - 30 дн.
Получить деньги
Логотип В-Займ
В Займ. Займ
Выгодные условия!
Сумма до 100 000
Срок 1 - 365 дн.
Получить деньги
Логотип Твой займ
Твой займ. Займы от 0%
Получить займ легко!
Сумма до 100 000
Срок 1 - 365 дн.
Получить деньги
Логотип ВипЗайм
Финансирование бизнеса
Выгодные условия!
Сумма до 5 000 000
Срок 30 - 180 дн.
Получить деньги
Смотреть все займы
Иконка два пальца вверх Отзыв о сайте
Оцените, насколько удобно пользоваться нашим сайтом?
Посоветуйте, что нам нужно сделать лучше?
E-mail для обратной связи (не обязательно)
Спасибо, что помогаете нам стать лучше!