


Сегодня вручную это делается редко, однако для правильного использования калькуляторов все равно надо знать, как рассчитать доходность облигаций. Предлагаем разобраться в этом на простых примерах.
Основная формула, как рассчитать доходность облигаций
Главной формулой для того, чтобы рассчитать доходность облигаций, как и любого другого вида инвестирования, принято считать такую:
Доходность = (Общая полученная сумма — Сумма вложения) / Сумма вложения * 100%.
Однако эта формула показывает доход за весь период владения. Чтобы перевести её в годовые проценты, результат необходимо скорректировать на срок инвестирования:
Доходность (% годовых) = ((Общая полученная сумма — Сумма вложения) / Сумма вложения * 100%) * (365 / Количество дней владения).
Допустим, мы вложили во что-то 100 рублей и получили общий приход в конце срока 110 рублей (чистый доход 10 рублей).
Считаем в зависимости от времени:
- Если мы владели облигацией ровно 1 год (365 дней): Берем 110, отнимаем 100 равно 10, десять делим на вложенные 100 и умножаем на 100% равно 10%. Умножаем на (365 / 365) и получаем ровно 10% годовых.
- Если мы получили те же 110 рублей, но всего за 182 дня (полгода): Берем те же 10% за весь период, но корректируем на время: 10% * (365 / 182) = 20,05% годовых.

Расчет доходности бескупонной облигации
Начнем с самого простого варианта — облигация без купона, продается с дисконтом и гасится по номиналу. По такому принципу работают, например, казначейские облигации США и масса других ценных бумаг. В России до дефолта 1998 года так выпускались ГКО, государственные краткосрочные облигации. В современной России бескупонными часто являются краткосрочные облигации Банка России (ОБР) или коммерческие бумаги.
Допустим, мы покупаем бескупонную облигацию номиналом 1000 рублей за 950 рублей. Считаем по формуле:
От 1000 рублей отнимаем 950 рублей равно 50 рублей — это наш доход в рублях. Переводим его в проценты. Результат 50 рублей делим на вложенные 950 рублей и умножаем на 100% равно 5.26% за весь период владения.
Чтобы узнать доходность в процентах годовых, полученный результат нужно скорректировать на количество дней, оставшихся до погашения облигации:
Доходность (% годовых) = (50 / 950 * 100%) * (365 / Дней до погашения).
Рассмотрим, как меняется годовая доходность ценной бумаги в зависимости от срока:
- Если до погашения остался ровно 1 год (365 дней): 5.26% * (365 / 365) = 5.26% годовых.
- Если до погашения осталось полгода (182 дня): 5.26% * (365 / 182) = 10.55% годовых.
- Если до погашения осталось 3 месяца (91 день): 5.26% * (365 / 91) = 21.10% годовых.
Расчет доходности купонной облигации
Усложним наш пример. Предположим, к ценной бумаге прилагается купон в размере 5% годовых от номинала. То есть выплаты по купону за год составят 50 рублей.
Считаем общую сумму того, что будет выплачено через год. Берем 1000 рублей номинала и прибавляем 50 рублей купона, итого равно 1050 рублей.
Вставляем результат в формулу простой доходности к погашению (при условии, что до погашения остался ровно 1 год, а накопленный купонный доход (НКД) равен нулю):
Полученная сумма 1050 рублей минус то, что вложили (чистая цена 950 рублей) равно 100 рублей. Делим на то, что вложили (на 950 рублей), и умножаем на 100% равно 10.53% годовых.
Однако на практике этот расчет будет иным, если до погашения остается не один год. Универсальная формула простой доходности купонной облигации выглядит так:
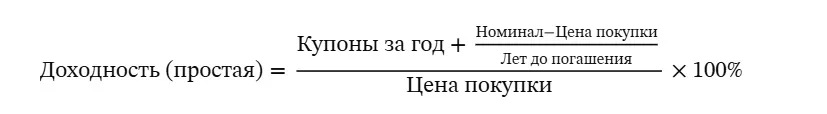
Если бы эта облигация гасилась, например, через 2 года (а купон 50 рублей платился бы каждый год), расчет изменился бы:
- Доход от дисконта за один год: (1000 - 950) / 2 года = 25 рублей в год.
- Общий годовой доход: 50 рублей (купон) + 25 рублей (часть дисконта) = 75 рублей.
- Простая годовая доходность: (75 / 950) * 100% = 7.89% годовых.
Учет налогов при расчете доходности облигаций
По состоянию на 2026 год инвестор, покупающий облигации, уплачивает налог на доходы физических лиц (НДФЛ) по ставке 13% (если совокупный доход за год составляет до 2.4 млн рублей) или 15% (на сумму превышения свыше 2.4 млн рублей). Налог берется с двух видов инвестиционного дохода.
Первый — НДФЛ на купоны. Брокер, являющийся налоговым агентом, удерживает его автоматически: либо сразу при выплате купона на счет, либо по окончании календарного года (или при выводе денежных средств).
Вторая часть того же самого налога снимается тогда, когда инвестор получает прибыль при продаже или при погашении ценной бумаги, если она куплена с дисконтом. Этот налог брокер рассчитывает и удерживает при выводе денег с брокерского счета или по итогам налогового периода (в январе следующего года).
Самый простой вариант точного расчета чистой доходности (на руки) — предварительно скорректировать поступающие деньги на обязательные выплаты. В нашем примере и с 50 рублей купона, и с 50 рублей дисконта придется заплатить по ставки 13% (при условии, что годовой лимит доходов в 2.4 млн руб. не превышен).
Корректируем:
- Считаем налог с купона: 50 рублей умножить на 0.13 равно 6.5 рублей. То есть «чистыми» по купону инвестор получит 50 - 6.5 равно 43.5 рубля.
- Считаем налог с дисконта (разницы между ценой погашения и ценой покупки): (1000 рублей номинала — 950 рублей цена покупки) * 13% = 6.5 рублей.
Корректируем наш результат в базовой формуле чистой доходности.
Первым делом рассчитываем, что суммарно принесет нам облигация через год владения за вычетом всех налогов:
Полный номинал при погашении (1000 рублей) + Чистый купон (43.5 рубля) — Налог на дисконт (6.5 рубля) = 1037 рублей.
Теперь подставляем этот очищенный результат в формулу доходности: от полученных 1037 рублей отнимаем вложенные 950 рублей. Наш чистый доход в деньгах составит ровно 87 рублей.
Далее считаем чистую годовую доходность:
Математически это можно проверить и проще: общий «грязный» доход составлял 100 рублей (50 купон + 50 дисконт). Общий налог 13% составил 13 рублей. Чистая прибыль: 100 — 13 = 87 рублей. Чистая доходность: (87 / 950) * 100% = 9.157%, что при округлении до второго знака после запятой дает 9.16%.
Повышенная налоговая ставка
В нашем примере доход по купону равен 5%. Однако он может быть любым. Если купон будет существенно выше среднерыночного, то облигация будет продаваться не с дисконтом, а с премией, то есть дороже номинала. Доходность рассчитывается так же, просто по купонам будет прибыль, а по погашению номинала — убыток, который скорректирует общую экономическую прибыль до обычных рыночных условий. С точки зрения финансовой математики размер дисконта, или премии, или размер купона не имеют значения, результат считается одинаково.
Однако с точки зрения налогов есть критически важный нюанс: убыток от покупки облигации дороже номинала (премия) снижает только налог на операции с ценными бумагами при погашении/продаже, но не уменьшает налог на купоны в течение срока владения.
Если вы купили бумагу за 1050 рублей с купоном 150 рублей, а погасилась она за 1000 рублей:
- Брокер удержит НДФЛ (13/15%) со всей суммы купона (150 рублей) без учета ваших затрат.
- Убыток в 50 рублей (1000 - 1050) зафиксируется на брокерском счете отдельно. Сальдировать (объединить) этот убыток с купонами брокер сможет только по итогам года, если у вас будет зафиксирована прибыль по другим сделкам (например, от продажи акций или других облигаций).
Как рассчитать доходность за несколько лет, доходность к погашению
В нашем примере мы исходили из того, что погашение происходит ровно через год после покупки. А если нет? Тогда в формулу нужно добавить ту часть, которая сделает поправку на сроки. То есть полученный результат умножим на количество дней в году, предположим, 365, хотя по некоторым инструментам сроки традиционно отличаются, разделить на число дней до погашения.
Смысл этой операции заключается в том, чтобы привести доход за любой срок к годовому проценту. Таким образом, мы получим возможность сравнивать все инструменты по одному критерию — годовой доходности.
Давайте посчитаем простую доходность к погашению для бескупонной облигации (или купонной, где все выплаты перенесены на конец срока). Поставим корректные цифры из нашего примера (купили за 950 рублей, в конце получили 1050 рублей) и предположим, что бумага будет погашена через два года (730 дней), а не через год.
Универсальная формула простой доходности выглядит так (обратите внимание на скобки, чтобы соблюсти порядок действий):
Доходность (% годовых) = ((Полученная сумма — Сумма вложения) / Сумма вложения) * (365 / Число дней до погашения) * 100%.
Пересчитываем с поправкой на двухлетний срок:
От 1050 рублей (номинал + купон в конце срока) отнимаем 950 рублей вложенных, получаем 100 рублей общего дохода. Делим на 950 рублей и получаем 0.10526 (или 10.53% за все два года).
Теперь корректируем на время: умножаем на 365 и делим на 730 дней (то есть умножаем на 0.5). Итого получим: 10.53% * 0.5 = 5.26% годовых.
Несложно посчитать, что если бы удалось получить те же деньги за полгода (182 дня), а не за два года, то доходность такой облигации была бы приблизительно в четыре раза выше: 10.53% * (365 / 182) = 21.11% годовых.
Сложные проценты
В заключение приведем еще одну формулу, как рассчитать сложные проценты, если удастся полностью реинвестировать получаемые деньги в течение нескольких лет.
Для того, чтобы правильно посчитать полную доходность такого вложения, надо узнать, сколько денег будет получено с учетом сложного процента. Сделать это можно по формуле:
S = P*(1+ i)^n (в степени n),
где S – общая сумма, которую получит инвестор в конце срока, P – первоначальная сумма вложений, i – годовая ставка доходности облигации (в сотых долях) при условии реинвестирования, а n – число лет.
Например, мы купили портфель облигаций на общую сумму 100 000 рублей. Срок обращения бумаг составляет 2 года, а эффективная доходность к погашению (с учетом реинвестирования купонов) равна 5% годовых, то есть i = 0.05. Подставляем в формулу и получаем:
Вложенные 100 000 * (1 + 0.05)^2, или 100 000 умножить на 1.05 в квадрате. Итого равно 100 000 * 1.1025 = 110 250 рублей. Именно столько получит инвестор за два года в случае, если он полностью реинвестирует все купоны в те же активы.
Далее проводим обычный расчет чистой доходности за весь период: от полученных 110 250 рублей отнимаем вложенные 100 000 рублей, получаем 10 250 рублей чистой прибыли за 2 года. В процентах годовых (эффективных) это составит ровно 5% благодаря эффекту сложного процента (в то время как без реинвестирования простая годовая доходность составила бы всего 5000 + 5000 = 10 000 рублей, то есть 5% простых годовых).
Как рассчитать на практике
В действительности никто вручную в наше время проценты не считает. Соответствующие функции есть в программе Excel, а также на многих сайтах в Интернете. В том числе популярностью пользуется онлайн-калькулятор, расположенный на сайте Московской биржи. Его преимущество в том, что он использует котировки в реальном времени, то есть их не надо вводить вручную.
Еще стоит отметить, что обычно в торговых системах и мобильных приложениях брокеров на странице облигаций автоматически напротив каждой из них подсчитывается в отдельной колонке доходность по бумаге к погашению (YTM).
Однако при этом у абсолютного большинства готовых решений есть один общий недостаток: они не учитывают налоги. Они показывают «грязную» доходность, поэтому инвестору с крупным капиталом или при покупке ценных бумаг с большим дисконтом/высоким купоном приходится самостоятельно корректировать этот показатель с учетом своей ставки НДФЛ (13% или 15%).
 Отзыв о сайте