

Осенью россияне стали получать налоговые уведомления – их можно найти в личном кабинете налогоплательщика на сайте или в приложении Федеральной налоговой службы (ФНС) и на Госуслугах. Однако некоторые граждане получили письма в социальной сети «ВКонтакте» с напоминаем об уплате налога на доходы физических лиц (НДФЛ). Действительны ли такие сообщения в соцсетях или это мошенники, и на какие доходы со вкладов и счетов в целом нужно платить налог, Bankiros.ru узнал у экспертов.
Кто должен платить налог на вклады?
Налог платит физическое лицо, которое получило проценты по вкладам и счетам в российских банках, объяснила основатель и управляющий партнер TEV Consulting, заместитель председателя Комиссии по ЦФА Совета ТПП РФ по финансовому рынку и инвестициям Елена Требина.
Платят и налоговые резиденты, и нерезиденты – разница только в ставке. Для россиян действует дифференцированная система ставок: 13% на доходы до 2,4 млн рублей и 15% на доходы сверх этого лимита. Для налоговых нерезидентов ставка фиксированная – 15%.
Никаких льготных категорий здесь нет: пенсионеры, инвалиды, многодетные семьи платят на общих основаниях, если доход превысил необлагаемый минимум.
Как рассчитывается налог на вклады
Необлагаемый лимит рассчитывается по формуле: млн рублей, умноженный на максимальную ключевую ставку ЦБ РФ, действовавшую на первое число каждого месяца в течение года.
То есть, в 2025 году максимальная ставка Банка России составляла 21%, поэтому необлагаемый лимит равен 210 тысяч рублей. Если ваши доходы больше этой суммы, то вам нужно платить НДФЛ.
На текущий момент в 2026 году максимальная ставка составляет 16%. Поэтому необлагаемым лимитом для доходов по депозитам будет сумма в 160 тысяч рублей. Если вы заработаете больше этого лимита, то в следующем году придется уплатить налог.
При этом обратите внимание, что налог нужно оплачивать не со всего дохода, а с суммы, которую вы получили сверх необлагаемого лимита. Например, если за прошлый год вы заработали 250 тысяч рублей, то налог будет начисляться на 40 тысяч.
Зарплата в этот порог не входит: проценты по вкладам считаются отдельно от основной налоговой базы, и пятиступенчатая шкала до 22% к ним не применяется.
При этом самому считать ничего не нужно, уточнила Требина. Банки до 1 февраля передают в ФНС сведения о процентах, выплаченных каждому клиенту за прошедший год. Налоговая суммирует данные по всем банкам, вычитает необлагаемый минимум и присылает уведомление вместе с имущественными налогами.
Декларацию 3-НДФЛ подавать не нужно.
Минфин выдвинул инициативу распространить прогрессивную шкалу НДФЛ, которая подразумевает ставки в диапазоне 13-22%, на пассивные доходы. Согласно проекту бюджета на 2027-2029 годы, предлагается установить следующие ставки для доходов, полученных от дивидендов, вкладов, продажи ценных бумаг и имущества:
- 13% – на доходы до 2,4 млн рублей;
- 15% – на доходы от 2,4 млн до 5 млн рублей;
- 18% – на доходы от 5 млн до 20 млн рублей;
- 20% – на доходы от 20 млн до 50 млн рублей;
- 22% – на доходы свыше 50 млн рублей.
При этом необлагаемый порог по вкладам до млн рублей сохраняется. Изменения также не распространяются на доходы участников СВО.
Когда нужно заплатить НДФЛ?
Срок уплаты НДФЛ – 1 декабря года, следующего за годом получения дохода.
То есть проценты за 2025 год оплачиваются до 1 декабря 2026 года.
Если уведомление не пришло, а проценты были существенные, стоит проверить личный кабинет на сайте ФНС и на Госуслугах, посоветовала эксперт: с 1 августа 2026 года уведомления приходят на портал автоматически всем, у кого подтверждена учетная запись и кто не отказывался от получения документов ФНС через Госуслуги.
В правительстве предлагают изменить порядок уплаты налогов. Согласно проекту, который внесен в Госдуму, налог на вклады нужно будет уплачивать сразу при получении, а не ждать налогового уведомления. Налоговыми агентами в этом случае будут выступать сами банки.
Подробнее об этом рассказывали тут.
Что считается доходом?
В налоговую базу попадают полученные проценты по вкладам и счетам, в том числе по накопительным счетам.
Если проценты капитализируются и фактически становятся доходом вкладчика, они также учитываются, пояснила кандидат экономических наук, международный финансовый советник, аккредитованный советник при СРО НАСФП, доцент кафедры финансов устойчивого развития РЭУ им. Г.В. Плеханова Мария Ермилова.
Для обычных вкладов этого достаточно. Но для долгосрочных вкладов – сроком более 15 месяцев с выплатой процентов в конце срока – с 2025 года действует специальный порядок, уточнила Требина: необлагаемый минимум рассчитывается за каждый год действия договора, и неиспользованные за прошлые годы суммы учитываются в том году, когда проценты выплачены. Правило применяется к процентам, полученным начиная с 2023 года.
«Поэтому двухлетний вклад с выплатой в конце срока больше не «съедает» минимум одного года: ФНС учтет лимиты обоих лет», – пояснила она.
Облагаются ли налогом кешбэк и бонусы?
Обычный банковский кешбэк налогом не облагается, поскольку это доход в рамках программы лояльности. Исключение – это когда выплата фактически является вознаграждением за работу, услуги или получена вне условий публичной программы, добавила Ермилова.
Для таких выплат в Налоговом кодексе есть отдельное освобождение, подчеркнула Требина: бонусы, полученные по программам лояльности с использованием банковских карт, НДФЛ не облагаются при соблюдении условий программы.
Приветственные бонусы за открытие вклада, если они выплачиваются деньгами, банк обычно квалифицирует отдельно – здесь лучше запросить у банка, как он отчитался о такой выплате.
Как платить налог, если вкладов несколько?
Процентные доходы суммируются по всем облагаемым вкладам и счетам в российских банках, независимо от количества банков. Учитываются и вклады, которые были закрыты в течение года, если по ним были получены проценты, отметила Ермилова.
При этом есть два важных исключения: проценты по рублевым вкладам/счетам со ставкой не более 1% годовых в течение всего года и проценты по эскроу-счетам в расчет не включаются.
Валютные проценты учитываются, причем переводятся в рубли по официальному курсу ЦБ РФ на дату получения дохода.
Курсовая разница по самому телу вклада доходом не считается, уточнила Требина.
Включаются ли в базу проценты по накопительным счетам, ИИС, брокерским счетам?
Накопительные счета – да. Для налога нет разницы между вкладом и счетом: облагаются проценты по остаткам на любых счетах в банках, ответила эксперт.
Накопительные счета, карточные счета с процентом на остаток, срочные вклады – все считается вместе.
А вот индивидуальный инвестиционный счет (ИИС) и брокерский счет не относятся к банковским вкладам, подчеркнула Ермилова. Доходы от операций с ценными бумагами, купоны и другие инвестиционные доходы облагаются по отдельным правилам и не включаются в расчет необлагаемого лимита по вкладам.
Можно ли вычесть комиссии, расходы и инфляцию при уплате налога на вклады?
Налог рассчитывается исходя из полученного процентного дохода. Комиссии за обслуживание или закрытие вклада, потери от инфляции и снижение реальной покупательной способности дохода налоговую базу не уменьшают, пояснила собеседница Bankiros.ru.
Также с 2025 года к этой налоговой базе не применяются стандартные, социальные и имущественные вычеты.
Единственная «корректировка», которая работает в пользу вкладчика, – досрочное расторжение, отметила Требина.
- Если банк при досрочном закрытии пересчитал проценты по ставке «до востребования», в базу попадет только фактически выплаченная сумма, а не та, что была бы при полном сроке.
- Если же проценты уже были выплачены раньше, а при закрытии банк их удержал из суммы вклада, по закону доход физлица уменьшается на удержанную сумму – но банк должен корректно отразить это в сведениях для ФНС. Это стоит проверить.
Нужно ли платить налог на вклады в драгметаллах?
По обезличенным металлическим счетам (ОМС) нужно различать два разных дохода, отметила спикер:
- проценты, если они предусмотрены договором;
- доход от изменения стоимости металла.
«Проценты по таким счетам в российской практике встречаются редко – большинство банков их не начисляют. Если по условиям продукта они есть, конкретный порядок их налогообложения и удержания зависит от условий договора, и его стоит уточнить у банка до открытия счета», – пояснила эксперт.
Основной доход от металлов – рост их стоимости – облагается по правилам продажи имущества.
- При владении более трех лет доход от продажи металла со счета или в слитках освобождается от налога, и декларация не нужна.
- Если металл продан раньше, налоговую базу можно уменьшить на документально подтвержденные расходы на приобретение, а доход декларирует сам инвестор: банк налоговым агентом здесь не выступает.
Как платится налог с процентов по вкладам, полученным в наследство?
Само наследство НДФЛ не облагается: ни сумма вклада, ни проценты, которые были начислены до дня смерти наследодателя. Это прямое освобождение Налогового кодекса для доходов, полученных в порядке наследования, заявила Требина.
А вот проценты, которые банк начислил после того, как вклад перешел к наследнику, – это уже доход самого наследника. Они суммируются с его собственными процентами по вкладам за год и облагаются по общим правилам с учетом его необлагаемого минимума.
«На практике разграничение делает банк, когда формирует сведения для ФНС», – добавила эксперт.
Как платить налог на вклад нерезиденту?
Налоговый нерезидент – это человек, который провел в России меньше 183 дней за 12 месяцев подряд, гражданство здесь роли не играет, пояснила собеседница Bankiros.ru.
Проценты по вкладам в российских банках для нерезидента – доход от источника в России, и он облагается НДФЛ.
Необлагаемый минимум применяется так же, как для резидентов, а вот ставка другая: 15% со всей суммы превышения, без порога в 2,4 млн рублей.
«Механизм тот же: ФНС считает сама и присылает уведомление, декларация не нужна. Нерезиденту важно, чтобы у него был доступ к личному кабинету или Госуслугам – иначе уведомление можно просто не увидеть», – обратила внимание спикер.
Включаются ли в доход проценты по вкладам, открытым на детей?
Включаются, но в доход ребенка, а не родителя, ответила Требина.
Налогоплательщик – тот, на чье имя открыт вклад, и возраст значения не имеет. У ребенка свой необлагаемый минимум, своя налоговая база и свое уведомление.
Кто платит налог на вклады, открытые на детей?
Платят налог родители или другие законные представители – от имени ребенка.
Уведомление приходит в личный кабинет ребенка, если он заведен, или по почте на его имя. А оплатить можно через личный кабинет родителя, где есть функция «семейный доступ», пояснила эксперт.
«Важно понимать и обратную сторону: вклад, оформленный на ребенка, юридически становится имуществом ребенка, и распоряжаться им родители могут только в его интересах. Поэтому использовать такие вклады исключительно как технический способ уменьшить семейный НДФЛ я бы не советовала», – подчеркнула спикер.
Как облагаются проценты по вкладам ИП и самозанятых?
Здесь важно разделять доходы за 2025 и 2026 годы, уточнила Требина.
Если вклад открыт на человека как на физическое лицо, статус ИП или самозанятого ничего не меняет: проценты облагаются НДФЛ по общим правилам, с тем же необлагаемым минимумом.
Отличие было у вкладов и счетов, открытых в статусе предпринимателя. За 2025 год для ИП на специальных налоговых режимах действовали прежние правила: такие проценты считались доходом от предпринимательской деятельности и облагались в рамках спецрежима. Например, ИП на УСН «Доходы» включал их в базу по упрощенной системе и платил 6%.
С 1 января 2026 года порядок изменился (федеральный закон от 28.11.2025 № 425-ФЗ). Проценты по вкладам и остаткам на счетах ИП больше не входят в базу УСН, ЕСХН и других специальных режимов и облагаются НДФЛ как доход физического лица: 13% или 15%, с необлагаемым минимумом, по уведомлению от ФНС, пояснила эксперт.
«Поэтому уведомление, которое приходит осенью 2026 года и касается процентов за 2025 год, рассчитано еще по прежнему порядку: проценты по предпринимательским счетам ИП на спецрежиме в него попадать не должны. Впервые НДФЛ с таких процентов нужно будет заплатить до 1 декабря 2027 года – за 2026 год», – уточнила собеседница Bankiros.ru.
Для самозанятых проценты по вкладам не являются объектом налога на профессиональный доход: чек по ним формировать не нужно, а налог считается так же, как у обычных граждан.
Как законно снизить налог?
Во-первых, нужно понимать, что налог возникает не с суммы вклада, а только с процентов сверх необлагаемого лимита, подчеркнула Ермилова.
Лимит рассчитывается ежегодно по формуле млн рублей, умноженный на максимальную ключевую ставку ЦБ РФ, действовавшую на первое число соответствующих месяцев года.
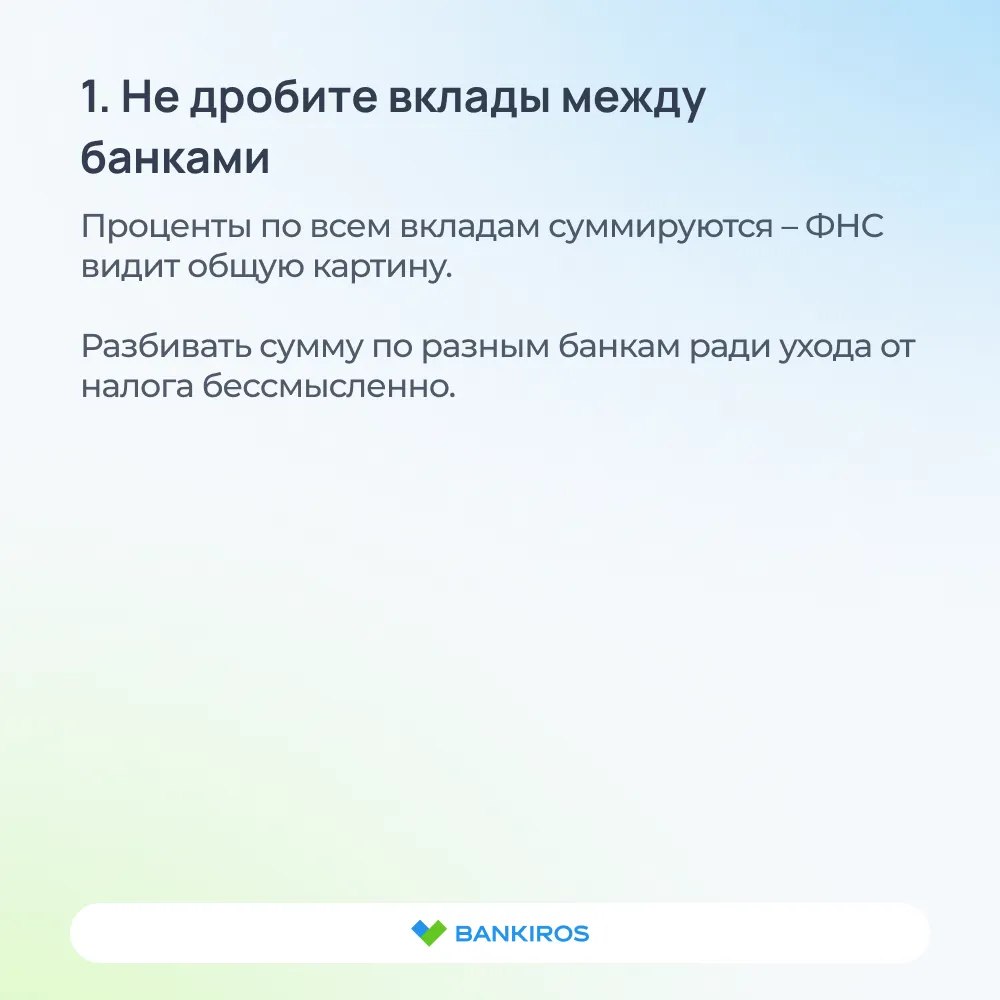
«Законная оптимизация – это не ʺпрятатьʺ деньги между банками, поскольку проценты все равно суммируются. Специально дробить вклад между банками ради ухода от налога смысла нет», – уточнила спикер.
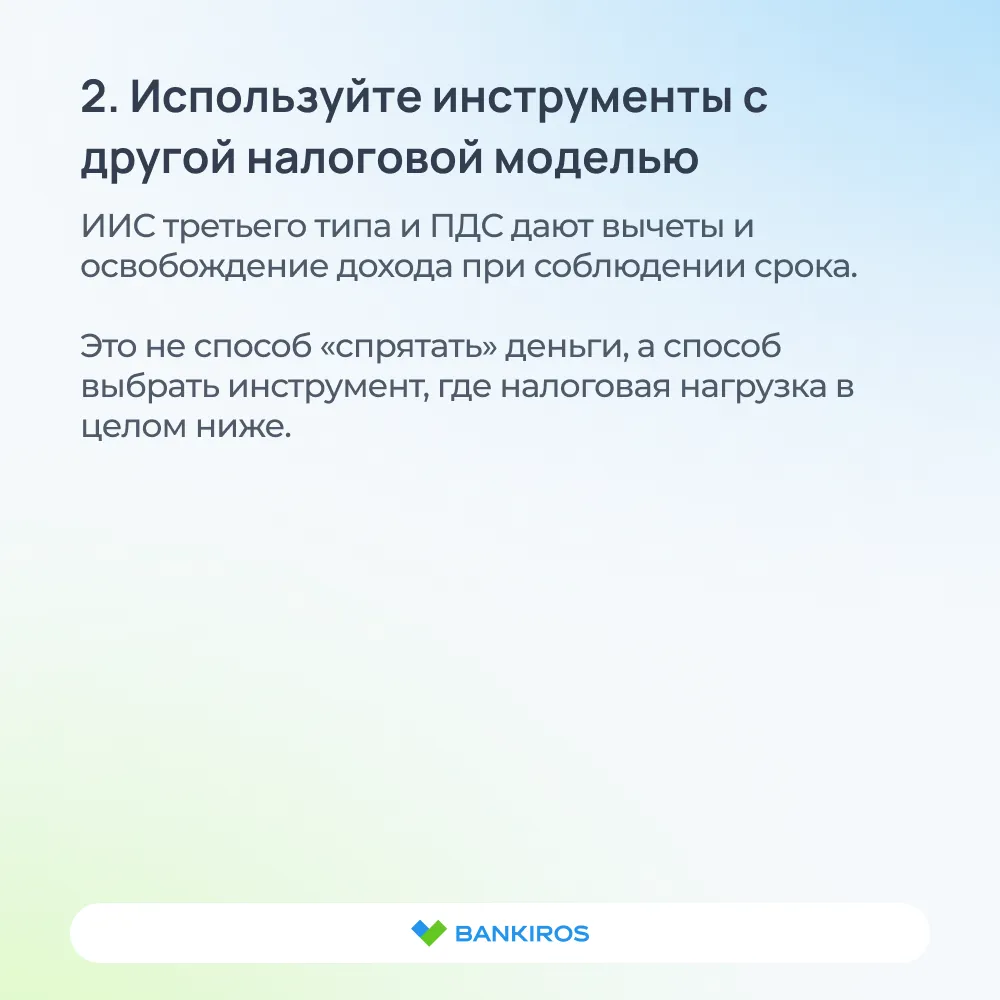
- Можно распределять средства между вкладом, счетом и другими инвестиционными инструментами с учетом их собственной налоговой модели.
«Индивидуальный инвестиционный счет третьего типа, программа долгосрочных сбережений (ПДС), где есть вычеты и освобождение дохода при соблюдении срока. Это не способ избежать налога на вклады, а способ выбрать инструмент, где налоговая нагрузка в целом ниже», – добавила Требина.
- Также стоит выбирать продукты с учетом сроков выплаты процентов. Облагается доход того года, в котором проценты выплачены. Вклад с ежемесячной выплатой распределяет доход между годами.
«Для долгосрочных вкладов сроком более 15 месяцев с выплатой в конце срока закон с 2025 года сам решает эту проблему: минимумы за каждый год действия вклада учитываются при выплате. А вот по вкладам короче 15 месяцев, переходящим через новый год, выгоднее, чтобы проценты не концентрировались в одном году, если минимум по нему уже выбран», – пояснила спикер.
- Необлагаемый минимум считается на каждого налогоплательщика. У супругов он у каждого свой, и семья вправе решать, на чье имя размещать сбережения. Главное, чтобы это было реальным распоряжением деньгами, а не формальностью ради налога, подчеркнула эксперт.
- Минимум зависит от ключевой ставки. При снижении ставки он уменьшается, и те, кто фиксировал высокие ставки на длинный срок, в следующие годы будут платить налог с большей части дохода.
Как снизить налог на вклады, Bankiros.ru
Как снизить налог на вклады, Bankiros.ru
 Как снизить налог на вклады, Bankiros.ru
Как снизить налог на вклады, Bankiros.ru
Как снизить налог на вклады, Bankiros.ru
Где найти налоговые уведомления?
ФНС направляет налоговые уведомления не в соцсеть, а в личный кабинет налогоплательщика и на Госуслуги. С 1 августа 2026 года на Госуслуги они приходят автоматически всем, у кого подтверждена учетная запись: отдельное согласие больше не нужно, отметила Требина.
Исключение – те, кто подал отказ от получения документов ФНС через портал.
По почте уведомление получают те, кому его нельзя доставить электронно.
Почему налоговые уведомления приходят в соцсетях?
Некоторые россияне обнаружили письма с напоминаем об уплате налога в соцсетях. Читатель Bankiros.ru поделился скриншотом такого сообщения, которое направили ему Госуслуги в ВК.
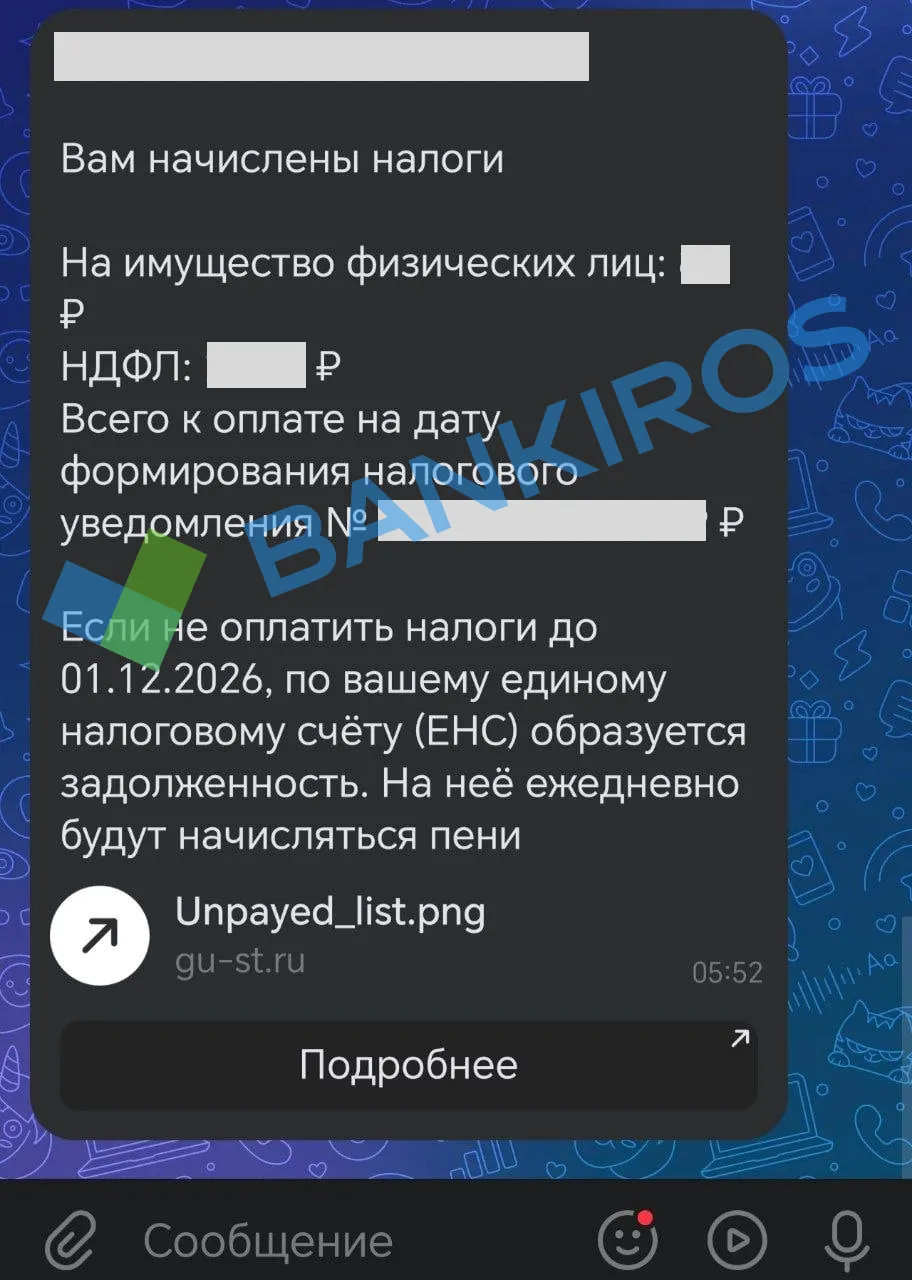
«ВКонтакте» появляется на следующем шаге. Если пользователь ранее подключил «ВКонтакте» в разделе «Связанные аккаунты», уведомления Госуслуг могут дублироваться в соцсети, пояснила Требина.
«Поэтому после автоматического направления налоговых уведомлений на Госуслуги пользователь может получить соответствующее оповещение и в ВК – так же, как раньше получал сообщения о штрафах, выплатах и статусах заявлений», – отметила собеседница Bankiros.ru.
Цепочка такая: ФНС – Госуслуги – оповещение в соцсети.
Это законно, подчеркнула спикер: человек сам дал согласие на такой способ оповещения и может отключить его в том же разделе – «Связанные аккаунты». Но юридически значимый документ – само налоговое уведомление в личном кабинете ФНС или на Госуслугах. Сообщение во «ВКонтакте» – только напоминание о нем, и срок уплаты от того, прочитано оно или нет, не зависит.
Что делать, если вам пришло сообщение в ВК с просьбой заплатить налог?
«Здесь я бы отметила, что само налоговое уведомление не является обычным сообщением в соцсети. Официальные способы получения электронного уведомления – это личный кабинет ФНС и Госуслуги при подключении соответствующей услуги», – обратила внимание Ермилова.
При этом у ФНС действительно есть официальные сообщества во «ВКонтакте», где публикуются новости и разъяснения, а через некоторые официальные страницы можно направлять обращения.
Если человеку пришло именно личное сообщение во «ВКонтакте» с требованием заплатить налог, перейти по ссылке или сообщить код из СМС, стоит отнестись к нему как к потенциальному мошенничеству, отметила эксперт.
ФНС отдельно предупреждает, что сотрудники налоговой не ведут личную переписку в мессенджерах и не запрашивают коды и персональные данные.
И здесь главный совет: не оплачивайте налоги по ссылкам из сообщений в соцсетях и мессенджерах, даже если отправитель называет себя налоговой или Госуслугами. Мошенники используют именно этот сценарий, предупредила Требина.
Увидели оповещение – зайдите на Госуслуги или в личный кабинет ФНС через приложение или сайт, проверьте сумму и платите оттуда.
- Если вы заработали с помощью вкладов, накопительных или других банковских счетов больше 210 тысяч рублей за прошлый год, то нужно будет заплатить НДФЛ.
- Чтобы уменьшить налог, вы можете разделить свои сбережения между вкладами и другими инвестиционными инструментами.
- Если вы откроете ИИС или вступите в ПДС, то сможете также получить налоговый вычет.
- Если вам пришло налоговое уведомление в соцсетях, не переходите по ссылкам, а зайдите самостоятельно в личный кабинет налогоплательщика или на Госуслуги и проверьте информацию в официальных источниках.
- Если вы хотите открыть выгодный вклад или накопительный счет, подобрать вариант можно здесь.
- Чтобы ознакомиться с условиями ПДС, переходите сюда.
- Если вы хотите открыть ИИС, сделать это можно тут.
- Больше полезных новостей читайте в нашем канале в MAX.

 Отзыв о сайте