
 Курс доллара (USD)

- 10 сентября 2026
- Москва, отель Арарат Парк Хаятт (Неглинная ул., 4)
- Оффлайн
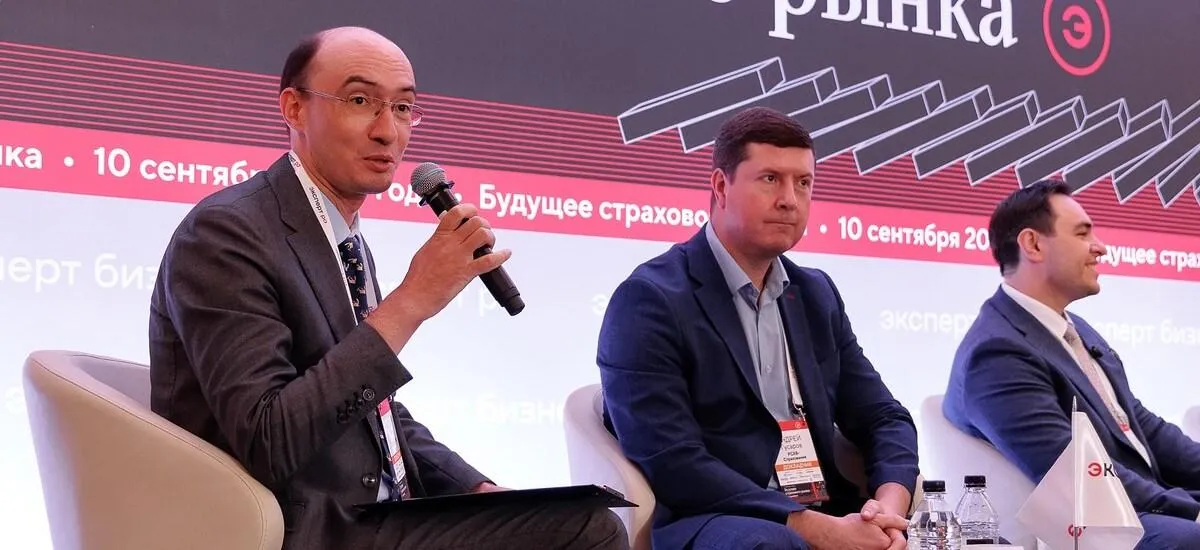
10 сентября 2026 года в Москве состоялся VI ежегодный форум «Будущее страхового рынка», организованный рейтинговым агентством «Эксперт РА» и компанией «Эксперт Бизнес-Решения» при поддержке Всероссийского союза страховщиков. На площадке собрались более 200 участников: топ-менеджеры крупнейших страховых компаний и брокеров, представители регуляторов, банков, инвестиционного сообщества, платформенной экономики, IT-рынка и AI-индустрии.
Форум открылся пленарной сессией «Страхование жизни: расти вопреки». Модератором выступил генеральный директор «Эксперт Бизнес-Решения» Павел Митрофанов. Председатель совета директоров «Эксперт РА» Игорь Юргенс в приветственном слове отметил, что экономика страны и страховая отрасль переживают непростые времена:
«Мы не можем закрывать глаза на то, что проблемы множатся, что концентрация рынка продолжает увеличиваться, что есть сложности с покупательским спросом со стороны населения. Сегмент нон-лайф страхования чувствует себя более тревожно, чем лайф, у которого есть определенные надежды». Он также затронул тему цифровизации отрасли и ее места в экосистемах и платформенной экономике в целом. По его словам, на все эти вызовы нет легких ответов, но он выразил надежду, что сегодняшняя панель «предложит интересные решения».
Управляющий директор по рейтингам инвестиционно-финансовых и страховых компаний «Эксперт РА» Алексей Янин представил обзор агентства с результатами опроса страховщиков «барометр страхового рынка». Впервые зафиксировано расхождение оценок между сегментами: доля позитивно настроенных в нон-лайф снизилась с 87 до 59%, умеренно негативных выросла до 33%. Причины – рост убыточности и снижение инвестиционного дохода, которые совпали в этом году. В лайфе позитивных оценок стало 28%, умеренно позитивных – 36%. Среди ключевых вызовов респонденты назвали высокие ставки и инфляцию, растущую убыточность и снижение рентабельности. «Но есть у страхового рынка и успехи, моменты, которые рынок успешно преодолевает: сохранение положительной динамики в большинстве ключевых сегментов, быстрая адаптация продуктов, развитие цифровизации», – сказал Янин. Прогноз на 2026 год: рост рынка на 5–10%, страхования жизни – на 10–15%.
Заместитель директора Департамента страхового рынка Банка России Никита Теплов рассказал о планах регулятора по развитию отрасли, в частности – расширение форм инвестирования в ЗПИФах для квалифицированных инвесторов, расширение форм инвестирования в ЗПИФах, реформа ДСЖ, учет средств «зависших» клиентов. Говоря о позиционировании продуктов, Теплов указал, что накопительная составляющая всегда будет проигрывать аналогам управляющих компаний и брокеров, поэтому упор нужно делать на то, чего у них нет: «Мне кажется, что вам необходимо продавать именно ее – страховую защиту – это ваше огромное преимущество».
Президент ВСС Евгений Уфимцев назвал страхование жизни «двигателем всего рынка»:
«Произошел буквально слом парадигмы. Сегмент лайф из «одного из» перешел в разряд двигателя всего рынка страхования. Было два очень энергичных года роста, и я сам, как экономист, думал, что за это должна быть какая-то «плата». Были прогнозы о снижении сборов. Но страховщики жизни набрали такой темп, что сборы за первое полугодие 2026-го выросли на 22% и составили 1,2 трлн рублей». «В гражданах нужно взращивать эту идею: страхование – это не только про сбережение, но и про то, что дополнительно к сбережениям они получат еще много хорошего. Мы будем со стороны ВСС это развивать. И надеемся, что инициативы, которые предлагает страховое сообщество, будут поддержаны государственными органами. Нужна мощная социальная реклама, продвижение страхования жизни, как это было сделано с программой долгосрочных сбережений (ПДС)», – заключил он.
Вице-президент Сбера, генеральный директор «СберСтрахование жизни» Игорь Кобзарь поддержал идею большего вовлечения государства:
«Министерство финансов исходит из парадигмы, что налоговые льготы для всех участников финансового рынка должны быть равными. Однако длинные деньги (а это вклад в экономику) страховщики и коллеги с других рынков все же создают не одинаково: у страховой индустрии горизонт инвестирования гораздо больше тех трех лет, которые могут предложить брокеры и УК». Он также рассказал о развитии ДСЖ, указав на слабую конкуренцию в сегменте, и предложил «раскручивать» ЗПИФы в ДСЖ с точки зрения страховой оболочки. В заключение Кобзарь призвал усиливать синергию отрасли с медициной.
Генеральный директор «Ренессанс жизнь» Олег Киселев указал на недостаточность налоговых стимулов:
«Попали ли мы в цель имеющимися налоговыми стимулами для клиентов? На мой взгляд – недостаточно. Сейчас «на входе» они могут получить максимум 60-80 тыс. рублей при максимальной сумме вложений 400 тыс. рублей. Является ли это достаточной мотивацией, чтобы отдать деньги в страховую компанию на 5-10 лет и более? Я считаю, что нет». По его словам, в среднем клиент, покупающий продукт с накопительной составляющей, – уже не очень молодой человек, решивший свои финансовые проблемы: «И вот именно этих людей – им около 50 лет, они активны, заботятся о своем здоровье, о будущем своей семьи, уже не тратят деньги на дорогие приобретения – мы и должны поддержать льготами».
Генеральный директор «Ингосстрах-Жизнь» Владимир Черников поделился исследованием: портфель молодеет, значительная часть клиентов – люди 20–40 лет, 49% «на входе» знали, что такое страхование жизни, многие интересовались защитой от онкологии, но при покупке выбирали защиту капитала и гарантированный доход.
«В семьях, где растут дети, есть мощная мотивация для длинных продуктов. Это обеспечение будущего детей, их образования. Мы на данных нашего исследования увидели, что наличие детей является определяющим фактором для выбора срока договора. Поэтому есть все шансы, что страховщики смогут использовать свои компетенции во благо людей и государства. Но здесь необходимо, чтобы политика регулятора – ключевая ставка и обеспечение достаточного разнообразия финансовых инструментов – давала им такую возможность», – заключил он.
Генеральный директор КАПИТАЛ LIFE Евгений Гуревич отметил:
«Только те, у кого есть средства, могут накапливать и защищать свои накопления. А мы просто будем помогать им это делать. Мы сейчас очень крутая индустрия по накоплению. Но страховщики все же должны заниматься страхованием, то есть, страховой защитой, и это наше основное и очень большое преимущество».
По его прогнозу, рынок в 2026 году преодолеет четыре трлн рублей, важно сохранить рост регуляторных резервов, превысивших три трлн рублей.
Директор по инвестициям СК СОГАЗ-ЖИЗНЬ Дмитрий Постоленко подчеркнул важность доверия потребителей, которое, по его мнению, сформировалось:
«Вместе с преимуществами использования финансовых инструментов клиент получает дополнительную страховую защиту, которая позволяет ему проявлять заботу о близких и здоровье. В этом мы видим качественный сдвиг: не гнаться за объемами, а развивать длинные продукты с периодическими взносами, чтобы у клиента формировалась не только финансовая, но и страховая ценность».
Он также напомнил: при снижении ключевой ставки первыми падают короткие ставки, а длинная дюрация позволяет зафиксировать доходность и дать клиенту больше, чем предложат банки – это структурное преимущество отрасли.
Во второй панели «Страхование non-life: преодолеть вызовы» модератор Алексей Янин открыл дискуссию блиц-опросом о драйвере долгосрочного роста. Исполнительный директор СОГАЗа Анар Бахшалиев подчеркнул, что в ближайшие два-три года тарифы будут адаптироваться к растущей убыточности, и это дает рынку шанс расти темпами выше инфляции.
«Однако тарифы – лишь часть уравнения. Геополитический риск, сопутствующий российскому бизнесу в разных сферах деятельности, становится постоянным контекстом работы в таких сегментах, как транспортное страхование, страхование активов бизнеса и инфраструктурных проектов страны. В этих условиях спрос на инженерную экспертизу страховщиков растет закономерно. Дальнейший качественный рост отрасли должен идти в направлении более глубокой интеграции страховой защиты в систему обеспечения безопасности страхователя», – отметил эксперт.
Заместитель генерального директора по ДМС «Ингосстраха» Дмитрий Попов указал:
«Если, например, говорить про ДМС, у нас сейчас медицинская инфляция составляет порядка 12%, и растет частота обращений за медуслугами еще процентов на 10». По его словам, «надо готовиться к подъему тарифов на процентов 20, либо к существенной модернизации, иногда к сокращению, иногда к изменению покрытия в страховых программах».
Заместитель генерального директора «Совкомбанк страхование» Олег Черноусов отметил, что тренд на увеличение среднего чека сохранится в КАСКО в дилерском канале, по имуществу физлиц возможен рост. Выигрывать будут «компании, у которых хорошо развиты цифровые каналы взаимодействия с клиентами и у которых есть контакт через агентские сети».
Заместитель генерального директора «РСХБ-Страхование» Андрей Гусаров связал долгосрочный рост с деловой активностью:
«Относительно тех факторов, которые могут и должны привести к долгосрочному росту, это повышение общей деловой активности, прежде всего за счет оживления кредитования как бизнеса, так и частных клиентов. И этому будет способствовать дальнейшее снижение ключевой ставки».
В третьей части обсудили цифровизацию, AI, Big Data, кибербезопасность и борьбу с онлайн-мошенничеством. Завершился форум церемонией награждения премии «Лидеры страхового бизнеса» и лидеров рэнкингов «Эксперт РА».
- 10 сентября 2026
- Москва, отель Арарат Парк Хаятт (Неглинная ул., 4)
- Оффлайн
 Отзыв о сайте