

Россияне все чаще сталкиваются с повышением ставки по кредитам в одностороннем порядке – причем иногда более чем на 10%. Банки объясняют это отказом от страховки или непродлением полиса, невыполнением иных условий. Однако не всегда это законно.
Когда банк может изменить условия по кредиту и что делать, если кредитная организация нарушает ваши права, разобрался Bankiros.ru.
Банки поднимают ставки по кредитам из-за отказа от страховки
Россияне все чаще стали жаловаться на то, что банки в одностороннем порядке повышают ставки по кредитам, если клиент отказывается от страховки или вовремя не продляет полис.
Причем иногда это не символические 1-2%, а более 5% и даже иногда 10%.
Такие отзывы стали мелькать на финансовых порталах и в соцсетях.
- В частности, граждане недовольны условиями Сбера, который повышает ставки, если клиент отказывается от пакета услуг «Домклик Плюс», который включает страхование жизни. К слову, оно не является обязательным требованием, установленным законом.
- Также поступают жалобы на ВТБ с его услугой «Ваша низкая ставка».
- Заемщики Альфа-Банка сталкиваются с изменением условий после отказа от опций «Выгодная ставка» и «Твоя ставка».
- О похожих ситуациях сообщают клиенты Газпромбанка и ОТП Банка.
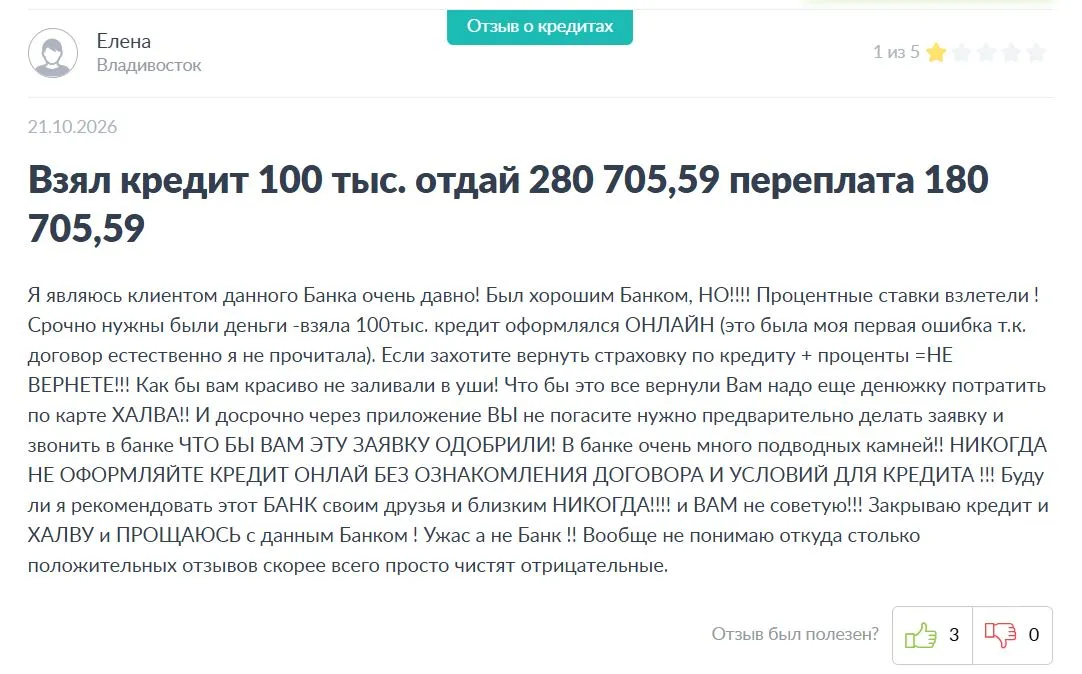
- На сайте Bankiros.ru один из пользователей поделился историей займа в Совкомбанке, когда пересмотр ставки был связан с покупками по карте «Халва». Клиент не выполнил условия, то есть не совершил операции по карте банка на определенную сумму, из-за чего кредитная организация изменила ставку по кредиту.
«Если захотите вернуть страховку по кредиту + проценты =НЕ ВЕРНЕТЕ!!! Как бы вам красиво не заливали в уши! Что бы это все вернули Вам надо еще денюжку потратить по карте ХАЛВА!! (Орфография и пунктуация автора сохранены)», – пожаловалась читательница Елена.
В своем недавнем отчете о работе с обращениями Банк России отметил рост жалоб, связанных с возвратом денег за подключение дополнительных услуг.
Всего ЦБ получил 323,2 тысячи обращений в январе-сентябре 2026 года, что на 15,4% больше, чем годом ранее. Из них больше половины жалоб – в отношении банков (172,8 тысячи).
Обязательна ли страховка при оформлении кредита?
«Банки могут предлагать клиентам продукт (ипотеку) как со страховкой, так и без страховки. Здесь нет никакого навязывания», – отметила кандидат экономических наук, отраслевой эксперт Ольга Горюкова.
Клиент сам выбирает вариант, который для него наиболее приемлемый и предпочтительный. Как правило, ипотека со страховкой выглядит более привлекательной, чем без страховки. По ней банки могут предлагать более длинные сроки, а также сниженные процентные ставки, чем по ипотечному кредиту без страховки.
Ряд игроков ипотечного рынка вообще не рассматривают для себя ипотеку без страховки, защищая свои риски утраты залогового имущества через механизм его страхования, добавила спикер.
Важно, чтобы оформление страховки было добровольным. Банк не должен навязывать или автоматически включать дополнительные услуги в договор.
Какие виды страхования бывают
Обычно при заключении договора ипотеки банки просят оформлять три вида страховок:
- страхование жизни и здоровья заемщика;
- страхование имущества (недвижимости, передаваемой в залог по договору ипотеки);
- страхование утраты титула собственности (такая страховка обычно оформляется первые три года, а дальше требование по ее оформлению у банка прекращается).
Один из самых распространенных видов – страхование имущества. И это обязательное условие при оформлении ипотеки, о чем говорится в статье 31 Федерального закона № 102-ФЗ «Об ипотеке (залоге недвижимости)».
Но подходы ко всем этим продуктам часто одинаковые.
Зачем нужна страховка
«В договор ипотеки, как правило, включается в качестве обязательного условия пункт по страхованию предмета залога (недвижимости, передаваемой банку в залог)», – отметила эксперт.
Страхованием покрываются риски порчи имущества, его повреждения и утраты вследствие форс-мажорных обстоятельств. В последнее время страховые компании предлагают дополнительно страховку недвижимости при возможных повреждениях из-за нападений БПЛА.
Причем для банка важно, чтобы страхование недвижимости осуществлялось со стороны заемщика непрерывно на протяжении всего срока действия договора ипотеки.
«В отсутствие действующей страховки у банка возникают риски утраты предмета залога вследствие, например, каких-то форс-мажорных ситуаций (пожар, затопление и тому подобное). Страховка полностью покрывает подобные риски банка и является надежным источником возмещения потерь в таких чрезвычайных обстоятельствах», – объяснила Горюкова.
Обязанности заемщика в отношении страховки
В момент заключения договора ипотеки у заемщика должна быть оформлена страховка недвижимости, передаваемой в залог по данному договору ипотеки. Обычно такая страховка оформляется на год.
При этом условиями договора ипотеки предусмотрена обязанность со стороны заемщика производить своевременно ежегодное продление договора страхования залогового имущества (и так до окончания срока действия договора ипотеки).
При оформлении нового договора страхования заемщик должен уведомить кредитора, а также направить в банк (обычно это можно сделать через чат со службой поддержки либо лично в офисе банка) подтверждающие документы, что страховка продлена еще на год (в числе которых – страховой полис, документы, подтверждающие оплату страховки), уточнила собеседница Bankiros.ru.
Когда банк повысить ставку в одностороннем порядке
При невыполнении данного условия (если страховка не оформлена в установленный срок), а также, когда заемщик оформил страховку, но своевременно не уведомил об этом банк, кредитная организация, согласно условиям договора ипотеки, в одностороннем порядке увеличивает процентную ставку по договору на несколько процентных пунктов (точное количество процентных пунктов, на которое банк увеличивает ставку, также устанавливается условиями договора ипотеки).
Помимо этого, продолжила Горюкова, в договоре ипотеки определено, что при оформлении заемщиком страховки и при предъявлении им всех требуемых банку документов, подтверждающих продление страховки, процентная ставка по договору ипотеки возвращается банком к ранее действующему уровню, который был до повышения ставки из-за отсутствия страховки.
Законно ли повышение ставки при отказе от страховки?
Да, если это предусмотрено условиями договора ипотеки.
Если заемщик отказывается продлевать договор страхования, то банк повышает процентную ставку (тем самым в повышенную ставку банк закладывает свои собственные риски порчи, повреждения, утраты залогового имущества) и пересматривает (повышает) размер ежемесячного платежа по ипотеке, пояснила эксперт.
Может ли банк повысить ставку по ипотеке, если вовремя не продлить полис?
Да, может.
Механизм работает так же, как и при отказе от страхования.
Что делать, если банк повысил ставку?
Если страховка заемщиком не оформлена – ее нужно оперативно оформить и предоставить в банк все документы, подтверждающие продление страховки и ее оплату, отметила спикер.
«При получении данного комплекта документов банк пересмотрит заемщику процентную ставку и график погашения ипотеки (снизив ежемесячный платеж)», – пояснила Горюкова.
Можно ли отказаться от страховки и вернуть деньги?
Да, заемщик может отказаться от дополнительных услуг в виде страхования даже после их оформления.
В течение 30 дней со дня заключения договора, так называемый «период охлаждения», клиент имеет право вернуть уплаченные деньги. Об этом говорится на сайте Банка России.
«С заявлением необходимо обратиться к страховщику, если страховка индивидуальная (страхователем является заемщик), или в банк, если страховка была оформлена в форме присоединения заемщика к договору коллективного страхования», – поясняет ЦБ.
Если страхового случая не произошло, страховая компания или банк обязаны вернуть денежные средства в течение семи рабочих дней.
Однако помните про последствия: банк может в одностороннем порядке повысить ставку или пересмотреть иные условия кредита.
Куда жаловаться на банк
- Если договором ипотеки предусмотрено условие по продлению страховки, а клиент его по каким-то причинам не знает (не помнит, не обратил внимание при подписании договора ипотеки, не думал, что нужно продлевать страховки ежегодно, забыл и прочее), жаловаться бесполезно, обратила внимание Горюкова.
Заемщик просто бессмысленно потратит свои силы, нервы и время. Действия банка в данном случае правомерны.
- Но если банк навязал вам дополнительную услугу, не вернул за нее деньги после отказа или нарушил другие права заемщика, вы можете сначала обратиться в саму кредитную организацию и потребовать пересмотреть условия договора.
- Если вы не дождались ответа или банк отказался решать проблему, обратитесь с жалобой в Банк России, прикрепив все подтверждающие документы и официальный ответ банка (если он есть). Сделать это можно через интернет-приемную на сайте ЦБ РФ. Также вы можете отправить заказное письмо по адресу, указанному также на сайте регулятора.
- Можно направить жалобу в Федеральную антимонопольную службу (ФАС) и Роспотребнадзор.
- Чтобы защитить свои права, вы можете обратиться к финансовому уполномоченному. Отправить заявку можно на официальном сайте финомбудсмена.
- В крайнем случае идите в суд. Практика показывает, что часто судебные органы встают на сторону заемщика. Однако конечный исход зависит от конкретной ситуации.
Главное – собрать как можно больше доказательств и действовать. Вы можете не только добиться снижения ставки, но и возврата процентов, уплаченных по завышенной ставке, и компенсации морального вреда.
Что выгоднее: платить за страховку или получить надбавку к ставке?
По мнению Горюковой, заемщику выгоднее платить за страховку.
«Более того, если действительно что-то произойдет с жильем в период действия договора ипотеки, страховая компания возместит заемщику все расходы (то есть при наличии страховок не возникает ситуация, когда заемщик останется с кредитом, но без жилья)», – подчеркнула эксперт.
Bankiros.ru советует перед оформлением кредита внимательно изучить все условия продукта и рассчитать, как изменятся ставка, ежемесячный платеж, переплата и иные условия кредита с оформлением страхования и без.
Чтобы сделать это быстро, воспользуйтесь нашим кредитным калькулятором.
Почему банк может повысить ставку?
Кроме страховых продуктов существуют и иные причины, почему банк может в одностороннем порядке изменить условия по кредиту, добавила Горюкова. Например, непредоставление документов, подтверждающих финансовое положение заемщика и/или созаемщика, по запросу банка.
«То есть, если банк сделал запрос, а заемщик его проигнорировал, тоже со стороны банка может быть санкция в виде увеличения процентной ставки (тем самым банк стимулирует клиента предоставить необходимые ему документы)», – пояснила она.
О чем стоит помнить заемщику
Чтобы избежать негативных последствий, Горюкова настоятельно советует перед оформлением кредита:
- внимательно прочитать договор;
- выяснить все условия (даже которые прописаны мелким шрифтом), которые могут повлиять на увеличение ставки;
- не нарушать договоренности, то есть вовремя вносить платежи и уведомлять о любых изменениях банк.
Оставить свой отзыв о банке или МФО вы можете тут.
- При оформлении ипотеки нужно застраховать залоговую недвижимость.
- Страхование жизни и иные продукты не являются обязательными при оформлении кредита.
- Однако банк может изменить ставку, если вы не оформите дополнительную услугу или откажитесь от нее.
- Перед оформлением кредита внимательно изучите договор и посчитайте, как выгоднее будет лично вам – без страхования или со страховкой или иной опцией.
- Если банк скрыл от вас условия договора, необоснованно изменил ставку, отказался отменять страховку и возвращать деньги, вы можете обратиться в ЦБ, Роспотребнадзор, ФАС, к финомбудсмену или в суд.
- Если вам нужен кредит, ознакомиться с вариантами можно тут.
- Больше полезных новостей читайте в нашем канале в MAX.

 Отзыв о сайте